 Cofinanziato dall’Unione europea. Le opinioni espresse appartengono tuttavia al solo o ai soli autori e non riflettono necessariamente le opinioni dell’Unione europea. Né l’Unione europea né l’amministrazione erogatrice possono esserne ritenute responsabili.
La crisi internazionale in corso ha determinato un aumento dei costi dei principali fattori produttivi agricoli, in particolare energia e fertilizzanti, con conseguenze sulla redditività e sulla liquidità delle imprese agricole.
L’aumento dei costi è particolarmente grave, anche perché si unisce al basso livello dei prezzi di vendita dei cereali, tanto che alcuni agricoltori hanno manifestato l’intenzione di non effettuare le semine autunnali.
Le istituzioni europee e nazionali sono ben consapevoli di questa situazione di grande difficoltà; a tal fine, è stato introdotto un pacchetto di tre sostegni specifici, nell’ambito della Pac (politica agricola comune) e della Pan (politica agricola nazionale), con l’obiettivo di sostenere la liquidità degli agricoltori maggiormente colpiti dall’aumento dei costi dei carburanti e dei concimi.
 Tre misure di sostegno
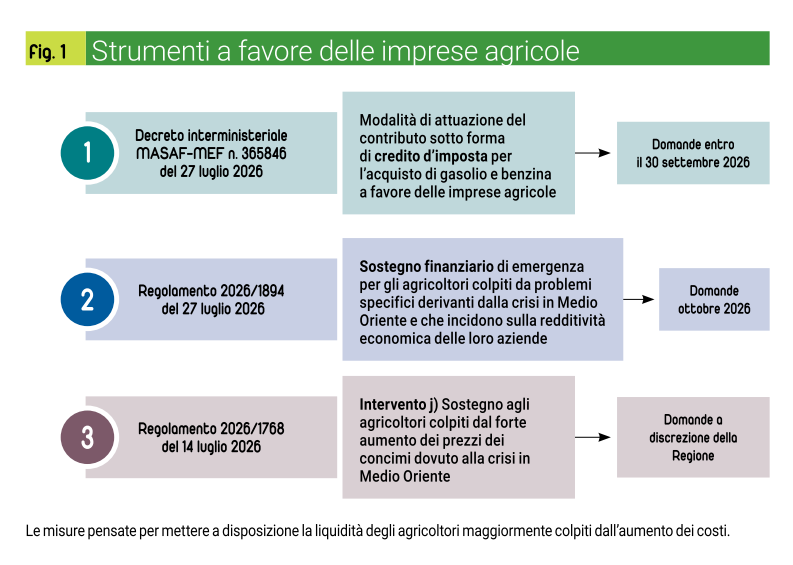
Per sostenere le imprese agricole maggiormente colpite, sono state introdotte tre misure di intervento, coordinate a livello europeo e nazionale, finalizzate a compensare l’incremento dei costi sostenuti e a rafforzare la capacità finanziaria delle imprese (fig. 1):
- Credito d’imposta (Decreto interministeriale Masaf-Mef n. 365846 del 27 luglio 2026): credito d’imposta per l’acquisto di gasolio e benzina a favore delle imprese agricole.
- Riserva di crisi (Regolamento di esecuzione Ue 2026/1894 del 27 luglio 2026): sostegno finanziario di emergenza nell’ambito della riserva di crisi a favore degli agricoltori colpiti dalla crisi in Medio Oriente, con riferimento all’aumento dei costi dei fertilizzanti.
- Intervento tramite Csr (Regolamento (Ue) 2026/1768 del 14 luglio 2026): introduzione dell’intervento j) nei Csr “Sostegno agli agricoltori colpiti dal forte aumento dei prezzi dei concimi dovuto alla crisi in Medio Oriente”.
Credito d’imposta per l’acquisto di gasolio e benzina
Tra gli interventi principali rientra il credito d’imposta per l’acquisto di gasolio e benzina a favore delle imprese agricole, previsto dall’articolo 8-ter del decreto-legge 27 marzo 2026, n. 38.
La domanda di accesso al credito d’imposta deve essere presentata tramite la piattaforma telematica Agea. Il termine ultimo per la presentazione delle richieste era fissato al 30 settembre 2026.
La normativa riconosce un contributo straordinario sotto forma di credito d’imposta fino al 20% della spesa sostenuta per l’acquisto di carburante effettuato tra il 1° marzo e il 31 maggio 2026, destinato all’alimentazione dei mezzi utilizzati nello svolgimento delle attività agricole, compreso il riscaldamento delle serre destinate alla coltivazione di piante orticole.
Le risorse complessive ammontano a 90 milioni di euro, con un contributo massimo di 50.000 euro per ciascuna impresa beneficiaria.
La Circolare Agea Coordinamento n. 64702 del 31 luglio 2026 dà attuazione al Decreto interministeriale Masaf-Mef n. 0365846 del 27 luglio 2026, definendo le modalità applicative.
 Riserva di crisi
Un ulteriore strumento è rappresentato dal sostegno finanziario di emergenza previsto dal Regolamento di esecuzione (Ue) 2026/1894, che mette a disposizione 540 milioni di euro a livello europeo, di cui 45.599.200 euro destinati all’Italia, con la possibilità di un’integrazione nazionale fino al 200% dell’importo assegnato.
L’assegnazione del sostegno deve avvenire sulla base di criteri oggettivi e non discriminatori, tenendo conto delle perdite economiche subite dagli agricoltori interessati e garantendo che il beneficio raggiunga i destinatari finali senza determinare sovracompensazioni.
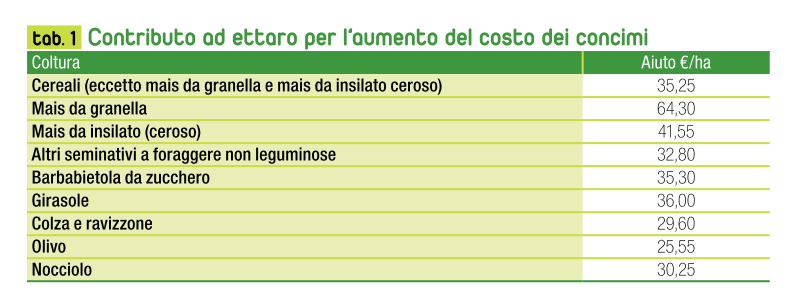
Il Decreto Ministeriale n. 0471903 del 15 settembre 2026 ha disciplinato l’attuazione dei suddetti sostegni finanziari. Per l’Italia, il sostegno è stato definito attraverso una metodologia basata sull’incidenza dell’aumento dei costi dei fertilizzanti sulle principali colture agricole, con l’individuazione di specifici importi ad ettaro (tab. 1).
Il calcolo degli importi del sostegno è stato elaborato da Ismea, sulla base dell’impatto dell’incremento dei prezzi dei concimi contenenti azoto, fosforo e potassio sul costo dei principali prodotti agricoli, nonché sull’ammontare complessivo di risorse necessario per compensare i maggiori costi dei medesimi concimi.
Il sostegno è destinato agli agricoltori che hanno presentato, entro il 25 luglio 2026, una domanda di aiuto per interventi a superficie (Domanda Unificata della Pac) e che hanno subito perdite di redditività conseguenti all’aumento del costo dei concimi contenenti azoto, fosforo e potassio, relativamente alle colture per le quali l’incidenza della variazione del costo delle concimazioni rispetto al valore della coltura per ettaro risulta superiore all’1,5%.
La domanda di accesso al sostegno finanziario sarà attivata nel mese di ottobre 2026.
Ai fini dell’erogazione del sostegno, Agea definirà le modalità operative e le tempistiche per la trasmissione delle informazioni presenti nel fascicolo aziendale. Per garantire la tempestiva erogazione dei pagamenti, Agea può adottare il sistema della domanda automatica previsto dalla normativa unionale.
L’istruttoria, i controlli e l’esecuzione dei pagamenti relativi alla quota finanziata dall’Unione europea dovranno essere conclusi entro il 28 febbraio 2027, mentre i pagamenti relativi al cofinanziamento nazionale dovranno essere effettuati entro il 31 maggio 2027.
 Intervento j) nei Csr
Il Regolamento (Ue) 2026/1768 ha introdotto la possibilità di attivare, nell’ambito del Feasr, un sostegno temporaneo eccezionale destinato agli agricoltori in attività colpiti dal forte aumento dei prezzi dei concimi (vedi Terra&Vita n. 13/2026).
L’intervento consente agli Stati membri di inserire nei propri Piani strategici della Pac un nuovo tipo di intervento nei Csr, finalizzato a compensare parte dei maggiori costi dei fertilizzanti sostenuti a seguito degli aumenti verificatisi dal 1° marzo 2026. Il nuovo intervento, nell’ambito della politica di sviluppo rurale, si chiama “J) il sostegno agli agricoltori colpiti dal forte aumento dei prezzi dei concimi dovuto alla crisi in Medio Oriente”.
Per l’Italia l’attivazione della misura è rimessa alle Regioni e Province autonome, che possono decidere o meno di introdurre il nuovo intervento nei rispettivi Csr, definendone modalità e condizioni di applicazione. Alcune Regioni hanno già deciso di attivare questo intervento, anche per compensare gli agricoltori e le colture, che non rientrano nella riserva di crisi, come la frutticoltura.
Il sostegno può essere determinato attraverso:
- un costo unitario per ettaro, calcolato sulla base del consumo medio annuo di concimi per superficie e differenziato per settore o sistema produttivo;
- oppure sulla base dei costi effettivamente sostenuti dai beneficiari.
L’aiuto può coprire fino al 50% dei maggiori costi dei concimi, con possibilità di incremento fino all’80% nei casi previsti dalla normativa europea per gli agricoltori soggetti a specifici impegni di riduzione dell’utilizzo dei fertilizzanti.
Gli agricoltori più colpiti dalla crisi saranno individuati secondo criteri oggettivi e non discriminatori.
Il sostegno assume la forma di un importo unitario per ettaro calcolato sulla base del consumo medio annuo di concimi per superficie, differenziato per settore o sistema di produzione.
Credito d’imposta
La domanda deve essere presentata ad Agea esclusivamente tramite la piattaforma telematica; può essere trasmessa direttamente dal beneficiario oppure, previa delega, attraverso un Caa.
Il richiedente deve allegare copia delle fatture relative agli acquisti di gasolio e benzina effettuati nel periodo compreso tra il 1° marzo e il 31 maggio 2026.
I soggetti beneficiari
Possono accedere all’agevolazione le imprese agricole, indipendentemente dalla forma giuridica e dal regime contabile adottato, purché siano agricoltori attivi.
Le spese ammissibili
Sono ammissibili esclusivamente le spese per l’acquisto di gasolio e benzina destinati all’alimentazione dei mezzi utilizzati per lo svolgimento delle attività agricole.
Rientrano, a titolo esemplificativo, i carburanti utilizzati per:
- trattori agricoli e forestali;
- macchine agricole operatrici semoventi;
- macchine per la lavorazione del terreno;
- macchine per la raccolta;
- macchine meccaniche e sollevatori telescopici a uso esclusivamente agricolo;
- motopompe per l’irrigazione;
- gruppi elettrogeni agricoli;
- attrezzature, strumenti e macchinari leggeri direttamente impiegati nel ciclo produttivo;
- macchinari e impianti destinati al riscaldamento delle serre utilizzate per la coltivazione di piante orticole.
Non sono invece ammissibili le spese relative ai carburanti utilizzati per autovetture, mezzi destinati al trasporto commerciale non agricolo e attrezzature non direttamente connesse al ciclo di produzione agricola.
Calcolo del credito d’imposta
L’aliquota massima del credito d’imposta è pari al 20% della spesa ammissibile, considerata al netto dell’IVA.
Nel caso in cui le richieste ammissibili superino il plafond di 90 milioni di euro, Agea procederà alla rideterminazione proporzionale dell’aliquota, rapportando le risorse disponibili all’importo complessivo dei contributi richiesti.
Le domande che determinano un credito superiore a 50.000 euro saranno considerate ammissibili esclusivamente entro tale limite.
Concessione e utilizzo del credito
Entro il 20 ottobre 2026, Agea determina:
- l’importo complessivo delle richieste ammissibili;
- l’aliquota effettivamente applicabile;
- l’ammontare del credito d’imposta concesso a ciascun beneficiario.
Al termine dell’istruttoria, Agea adotta il provvedimento di concessione e trasmette all’Agenzia delle Entrate, tramite il sistema di interscambio dati (Sid), l’elenco delle imprese ammesse e l’importo del credito riconosciuto.
La pubblicazione del provvedimento sul sito istituzionale di Agea ha valore di comunicazione nei confronti dei beneficiari.
Il credito d’imposta dovrà essere utilizzato in compensazione, mediante F24, entro il 31 dicembre 2026.
Cumulabilità
Il credito d’imposta è cumulabile con altri aiuti, in particolare:
- il cumulo con aiuti “de minimis” riferiti agli stessi costi non può determinare il superamento dell’intensità massima di aiuto consentita;
- il credito può essere cumulato con altri aiuti di Stato riferiti a costi diversi;
- il credito può essere cumulato con altri aiuti di Stato riferiti agli stessi costi, purché i diversi sostegni non coprano le medesime quote di costo e siano rispettati i limiti europei applicabili;
- il credito può essere cumulato con agevolazioni che non costituiscono aiuti di Stato, nel limite delle spese effettivamente sostenute.
Il cumulo non può determinare il superamento della spesa effettivamente sostenuta. A tale scopo deve essere considerato anche il vantaggio derivante dal fatto che il credito d’imposta non concorre alla formazione del reddito imponibile né della base imponibile Irap.