 Cofinanziato dall’Unione europea. Le opinioni espresse appartengono tuttavia al solo o ai soli autori e non riflettono necessariamente le opinioni dell’Unione europea. Né l’Unione europea né l’amministrazione erogatrice possono esserne ritenute responsabili.
Il ricambio generazionale continua a rappresentare una delle principali sfide per l’agricoltura europea. In Italia, i dati più recenti dell’Istat mostrano la portata del problema: tra il 2000 e il 2023 l’incidenza delle aziende agricole condotte da giovani si è ridotta dal 10,3% al 7,9%. Una contrazione che riflette sia il progressivo invecchiamento della popolazione agricola sia la persistente difficoltà nel garantire un adeguato ricambio alla guida delle imprese.
Il problema non si limita, però, all’ingresso dei giovani nel settore. Una volta avviata o rilevata un’azienda, occorre disporre delle risorse necessarie per investire, innovare e consolidare l’attività. Un’analisi pubblicata su Terra è Vita (5/2026), basata sui dati Rica 2019-2023, ha mostrato come le aziende condotte da under 41 investano mediamente più delle altre e ricorrano maggiormente all’indebitamento. La questione che si pone è quindi anche quella delle condizioni finanziarie necessarie per accompagnare la crescita dell’impresa dopo l’insediamento. Le più recenti indagini europee sull’accesso al credito consentono di approfondire questo tema. Secondo fi-compass, iniziativa della Commissione europea e della Banca europea per gli investimenti dedicata agli strumenti finanziari, il gap finanziario dei giovani agricoltori nell’Ue-24 è stimato in 14,2 miliardi di euro, pari al 23% del gap complessivo del settore agricolo.
Il problema non finisce con l’insediamento
Le politiche per il ricambio generazionale hanno tradizionalmente attribuito un ruolo centrale al sostegno per il primo insediamento, affiancandolo, in molti casi, ad altri interventi. Accanto al premio individuale sono stati infatti sviluppati approcci più articolati, come il cosiddetto “Pacchetto giovani”, che combina diverse forme di sostegno e può includere investimenti aziendali, formazione, consulenza e altri interventi funzionali allo sviluppo dell’impresa. Questi strumenti hanno contribuito a sostenere l’ingresso e l’avvio dell’attività di migliaia di giovani agricoltori.
Il fabbisogno finanziario dell’impresa, tuttavia, non si esaurisce con l’insediamento e può proseguire nelle successive fasi di crescita e consolidamento. Nei primi anni il giovane agricoltore può trovarsi a sostenere contemporaneamente i costi legati all’accesso alla terra, agli impianti, ai fabbricati, ai macchinari e al capitale circolante.
A questi si aggiungono gli investimenti necessari per innovare, digitalizzare i processi produttivi e adeguare l’azienda alle nuove esigenze ambientali e climatiche. Il fabbisogno finanziario può quindi rimanere elevato anche dopo l’erogazione del premio di insediamento.
I dati europei confermano la rilevanza del problema. Nel 2024 circa un giovane agricoltore su tre ha presentato una domanda di prestito. Circa nove richieste su dieci sono state approvate, integralmente o parzialmente, ma tra il 2022 e il 2024 è cambiata la composizione degli esiti positivi. Le domande finanziate per l’intero importo richiesto sono scese dall’85% all’80%, mentre quelle approvate soltanto parzialmente sono passate dal 5% al 10%. Per un’impresa nelle prime fasi del proprio percorso di sviluppo, ottenere meno risorse di quelle richieste può significare ridimensionare l’investimento, rinviarlo oppure reperire altrove il capitale mancante. Il problema dell’accesso al credito non coincide quindi soltanto con il rifiuto della domanda, ma riguarda anche la capacità di ottenere un finanziamento adeguato alle effettive esigenze dell’impresa. A ciò si aggiunge la domanda di credito che non arriva neppure agli intermediari finanziari. Una parte dei potenziali beneficiari rinuncia infatti a presentare la richiesta a causa del costo del finanziamento, dell’incertezza economica o del timore di un possibile rifiuto. Il gap finanziario comprende quindi anche una componente meno visibile, costituita da imprese con un fabbisogno potenziale che non si traduce in una domanda formale.
 Il credito deve adattarsi all’impresa e non solo valutarla
La questione non riguarda soltanto la quantità di credito disponibile, ma anche le caratteristiche dei prodotti finanziari. Un’impresa agricola appena avviata presenta condizioni differenti rispetto a un’azienda consolidata. Può avere una minore disponibilità di garanzie, flussi di cassa più instabili e investimenti con tempi di ritorno più lunghi. A ciò si aggiunge la stagionalità dei ricavi, particolarmente rilevante in molti comparti agricoli.
Anche i fabbisogni cambiano in funzione del settore produttivo. Ad esempio, nelle aziende cerealicole il credito è destinato soprattutto all’acquisto di terra e macchinari, in quelle orticole alla terra e alle infrastrutture, mentre nel lattiero-caseario assumono particolare rilievo i fabbricati e il patrimonio zootecnico.
A investimenti diversi corrispondono importi, tempi di ritorno e profili di rischio differenti. Le indicazioni emerse dal confronto europeo tra giovani agricoltori e intermediari finanziari richiamano quindi la necessità di prodotti più coerenti con queste caratteristiche, prevedendo durate più lunghe, periodi di preammortamento, calendari di rimborso compatibili con i cicli produttivi e la possibilità di rimodulare temporaneamente i pagamenti in presenza di shock climatici o di mercato. Non si tratta di ridurre l’attenzione alla sostenibilità economica dei progetti. Al contrario, un finanziamento più coerente con il ciclo di vita e i flussi di cassa dell’impresa può contribuire a ridurre il rischio di difficoltà finanziarie.
Le garanzie possono fare la differenza
Per i giovani agricoltori, uno dei principali ostacoli può essere rappresentato dalla limitata disponibilità di garanzie reali. In questo ambito possono assumere particolare rilievo gli strumenti di garanzia sostenuti dalla Pac, attraverso i quali le risorse pubbliche contribuiscono a condividere con gli intermediari finanziari una parte del rischio associato ai prestiti.
La garanzia non sostituisce il prestito e non elimina la valutazione del merito creditizio. Consente però di ridurre il rischio a carico dell’intermediario finanziario, facilitando l’accesso al credito di imprese che presentano un progetto sostenibile ma non dispongono di garanzie sufficienti.
Le esperienze europee mostrano soluzioni differenti. In Grecia, il ricorso a questo strumento ha consentito, nell’82% delle operazioni, di concedere il finanziamento senza richiedere ulteriori garanzie al beneficiario. In Polonia, il modello Agromax combina la garanzia con una sovvenzione degli interessi e i giovani rappresentano circa il 70% del portafoglio garantito. In Spagna, uno strumento inizialmente sperimentato in tre regioni è stato successivamente esteso a dieci regioni. Non esiste un modello automaticamente trasferibile da un Paese all’altro. Queste esperienze mostrano però come le risorse della Pac possano essere utilizzate non soltanto per erogare contributi, ma anche per mobilitare credito privato e attenuare alcuni dei vincoli che penalizzano le imprese con una minore base patrimoniale.
Cinque strumenti per esigenze diverse
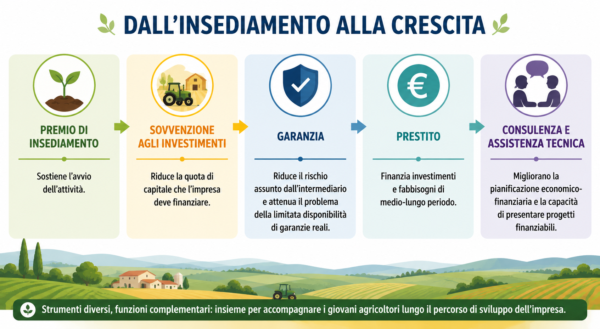
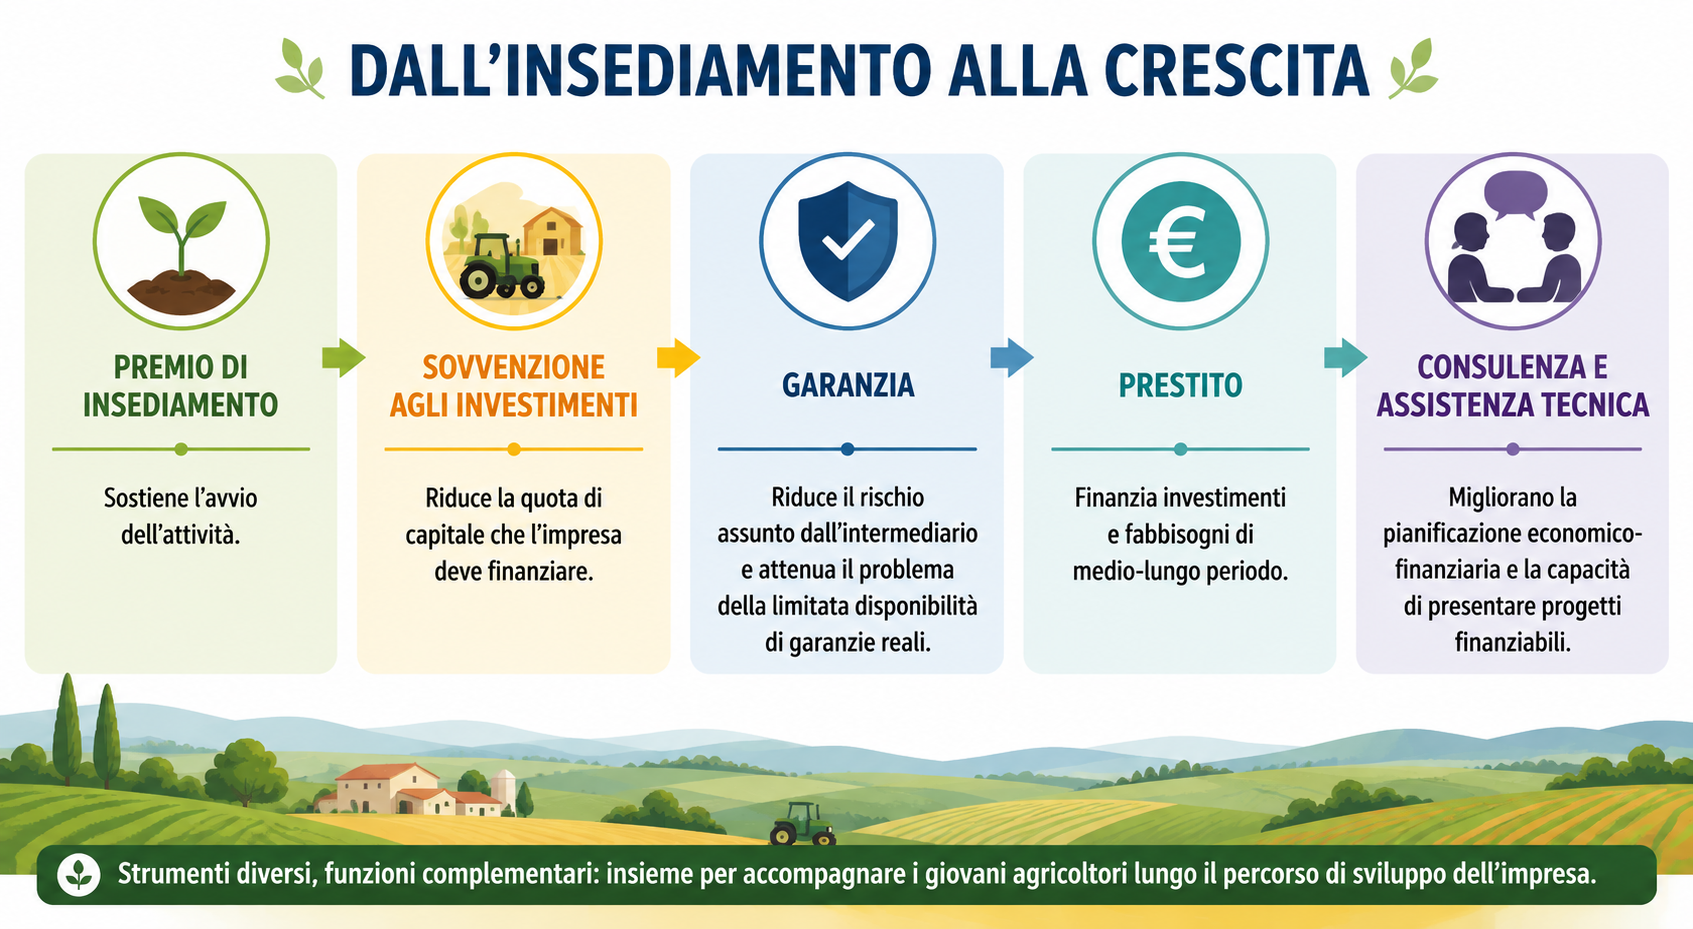
Il punto non è scegliere tra sostegno all’insediamento, sovvenzioni e strumenti finanziari. Ciascuno di questi interventi può svolgere una funzione diversa e rispondere a specifiche esigenze nel percorso di sviluppo dell’impresa.
La possibilità di combinare questi strumenti può essere particolarmente rilevante per i giovani agricoltori. Una sovvenzione può ridurre il fabbisogno finanziario iniziale, una garanzia può facilitare l’accesso al credito e un prestito di durata adeguata può distribuire nel tempo il costo dell’investimento. In questa prospettiva assume interesse anche il capital rebate, un meccanismo che consente di cancellare una quota predeterminata del capitale del prestito quando vengono soddisfatte determinate condizioni. La Lettonia ha introdotto una soluzione di questo tipo nell’ambito del Feasr, combinandola con prestiti che possono raggiungere una durata di venti anni. La logica è quella di superare la tradizionale separazione tra sovvenzioni e strumenti finanziari, costruendo combinazioni nelle quali le diverse forme di intervento rispondono a specifiche esigenze dell’impresa.
Dall’avvio al consolidamento
La questione del ricambio generazionale non sembra quindi esaurirsi nella disponibilità di risorse per entrare in agricoltura. L’insediamento apre una fase nella quale l’impresa deve costruire e rafforzare la propria capacità produttiva, affrontando fabbisogni finanziari che possono protrarsi per diversi anni.
Il premio di primo insediamento continua a rappresentare uno strumento importante, ma può essere affiancato da soluzioni capaci di accompagnare il consolidamento dell’impresa. Prestiti, garanzie, sovvenzioni e servizi di assistenza possono svolgere funzioni complementari, soprattutto quando tengono conto delle caratteristiche aziendali, del settore produttivo e della natura degli investimenti. Finanziare il ricambio generazionale significa quindi guardare non soltanto all’ingresso dei giovani nel settore, ma anche alle condizioni che consentono alle loro imprese di investire e consolidarsi. Dopo l’insediamento, il nodo diventa finanziare la crescita.
Contributo realizzato nell’ambito del Programma Rete Pac 2025-2027 (Masaf), progetto esecutivo CR 03.07 - Giovani e Donne in Agricoltura